长川科技IPO上会 半导体测试设备龙头的实力与制衡之道
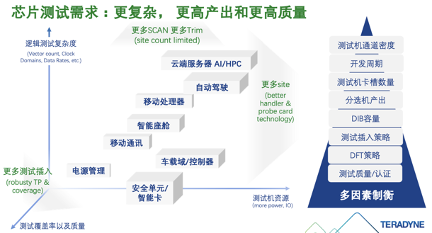
长川科技(杭州长川科技股份有限公司)将于13日迎来IPO上会审核。作为国内半导体测试设备领域的头部企业,其上市进程备受关注。这家公司究竟有何实力?又如何在竞争与机遇中实现制衡?本文从技术壁垒、客户结构、财务表现与行业格局四个维度展开分析。
一、技术实力:从测试机到分选机的全链条布局
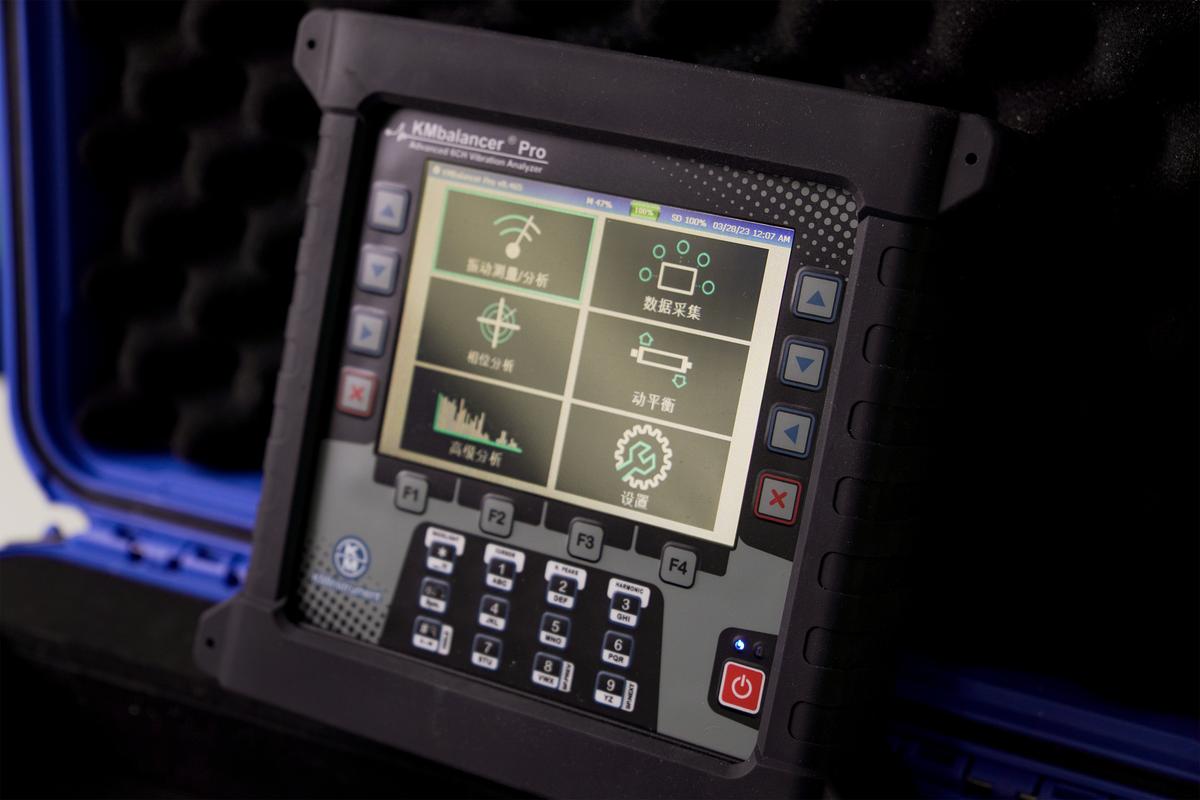
长川科技主营半导体测试机、分选机及自动化设备。测试机是芯片出厂前的“质检仪”,分选机则负责在测试环节自动传送、分类芯片。公司是国内少数能同时提供测试机和分选机并实现规模化销售的企业之一。其测试机覆盖模拟、数模混合、分立器件等领域,分选机支持重力式、平移式等多种形态,能够满足不同封装形式的测试需求。研发投入方面,公司近几年研发费用占营收比重持续保持在较高水平,积累了较为完整的自主知识产权体系。在高端测试机领域,国内长期依赖进口,长川科技的产品逐步在部分细分领域实现替代,这是其核心竞争壁垒所在。
二、客户结构:绑定封测龙头,但集中度风险并存
长川科技的客户涵盖长电科技、华天科技、通富微电等国内封测龙头企业,以及部分IDM厂商。优质客户资源为其收入稳定性提供了支撑,也意味着产品经过了规模化量产验证。客户集中度较高也是一把双刃剑:一方面,大客户订单保障了业绩;另一方面,若主要客户资本开支放缓或转向其他供应商,将对公司营收造成较大波动。从制衡角度看,公司正在拓展新客户群体,包括布局海外市场和新兴应用领域,以降低对单一客户的依赖。
三、财务表现:成长性与盈利质量仍需观察
从公开信息看,长川科技营收保持较快增长,受益于国内半导体设备国产化率提升和封测行业扩产周期。但半导体设备行业具有明显的周期性特征:下游资本开支扩张时订单饱满,收缩时则面临产能利用率和毛利率压力。设备企业的应收账款和存货规模通常较大,现金流管理是考验。上市募资将主要用于产能扩充和研发中心建设,短期内有助于增强交付能力,但长期盈利质量取决于产品能否持续向高端演进、毛利率能否稳住。
四、行业格局与“制衡”逻辑:国产替代与全球竞争的双向拉扯
全球半导体测试设备市场由爱德万(Advantest)、泰瑞达(Teradyne)等国际巨头主导,尤其在高端SoC测试机和存储测试机领域,国产设备市占率仍然偏低。长川科技的成长逻辑在于国产替代:在中低端及部分中高端领域以性价比和服务响应速度抢占份额。但“制衡科技”的深层含义在于:一方面,国产设备需要突破技术天花板,向更高端制程和更复杂测试场景延伸,才能摆脱低端同质化竞争;另一方面,国际巨头在技术和专利上的积累深厚,国产厂商需在专利布局、供应链安全和人才储备上做好制衡。
IPO上会对长川科技而言是里程碑,也是新起点。其技术积累和客户基础构成了上市实力,但客户集中、行业周期、高端突破等变量仍需持续跟踪。能否在国产替代的浪潮中保持研发定力,在扩张与盈利之间找到平衡,将是这家公司长期价值的关键。
如若转载,请注明出处:http://www.cd00x.com/product/20.html
更新时间:2026-10-26 06:00:29